タイの株式会社の決算書は、監査人(ผู้สอบบัญชีรับอนุญาต)の監査と意見を受けなければなりません(会計法第11条4項、民商法典第1197条)。
タイ商務省事業開発局(DBD)の無料検索で見られるのは決算書の主な数字と財務比率で、監査人の意見が書かれた監査報告書は見られません。
取り寄せる監査済み決算書なら監査報告書まで確かめられるので、その数字をどこまで信じてよいかが分かります。
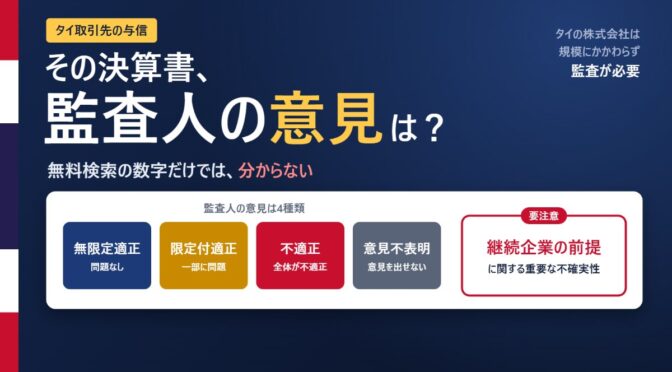
タイの株式会社は、規模にかかわらず監査が必要
株式会社は、少なくとも12か月に1回決算書を作り(民商法典第1196条)、監査人の監査を受けてから株主総会で承認を受けます(第1197条)。
会計法でも、決算書は監査人の監査と意見を受けなければならないと定められています(会計法第11条4項)。
監査が免除されるのは、資本金・資産・売上が一定以下の登記された合名・合資会社(ห้างหุ้นส่วนจดทะเบียน)だけです。
株式会社は、株主総会で承認を受けてから1か月以内に決算書を提出します(会計法第11条1項)。
DBD の提出の手引きでは、決算書と一緒に監査報告書を提出することになっています。
無料検索と、取り寄せる決算書の違い
| DBD の無料検索 | 取り寄せる監査済み決算書 | |
|---|---|---|
| 売上・利益・資産などの主な数字 | ○ | ○ |
| 監査報告書(監査人の意見) | × | ○ |
| 電子認証付きの公式な写し | × | ○ |
監査人の意見は4種類
タイの監査基準では、監査人の意見は次の4種類です(タイ監査基準 700・705)。
| 意見 | 報告書の見出し(タイ語) | 意味 |
|---|---|---|
| 無限定適正意見 | ความเห็น | 決算書は、重要な点で適正に作られている |
| 限定付適正意見 | ความเห็นอย่างมีเงื่อนไข | 一部の項目を除けば、適正に作られている |
| 不適正意見 | ความเห็นว่างบการเงินไม่ถูกต้อง | 決算書が、全体として適正に作られていない |
| 意見不表明 | การไม่แสดงความเห็น | 十分な証拠が得られず、意見を出せない |
無限定適正意見以外のときは、その理由が「意見の根拠」の欄に書かれます。
なお、監査は決算書に重要な誤りがないことについて合理的な保証を与えるもので、すべての資産の実在や回収を完全に保証するものではありません。
「継続企業の前提」の記載は要注意
監査報告書に「ความไม่แน่นอนที่มีสาระสำคัญที่เกี่ยวข้องกับการดำเนินงานต่อเนื่อง」(継続企業の前提に関する重要な不確実性)という見出しがあれば、会社が事業を続けられるかどうかに重要な不確実性がある、という意味です(タイ監査基準 570)。
この見出しは、無限定適正意見の報告書にも付くことがあります。
取引先の与信では、まず確かめたいところです。
監査報告書で見るところ
- 意見の種類(意見の欄の見出し)
- 意見の根拠(無限定適正意見以外のときの理由)
- 継続企業の前提に関する見出しがあるか
- 監査人の名前と、報告書の日付
監査済み決算書、取り寄せます
弊社では、登記簿謄本・監査済み決算書・株主名簿の3点を、DBD の電子認証付きPDF(原本の公式な写し)のまま、原則2営業日でお届けします。
費用は3点まとめて13,200円+消費税です。
取り寄せられるのは、DBD に登録されている最新の年度の決算書です。
→ タイ法人の登記簿謄本・監査済み決算書・株主名簿の取得代行
関連記事:
気になるあの会社の「タイ側の株主」は誰?
最低限調査しておきたいタイ取引先の情報 その2 代表取締役
資本金1億バーツでも、払い込まれているとは限らない
2026年10月26日時点の情報です。