
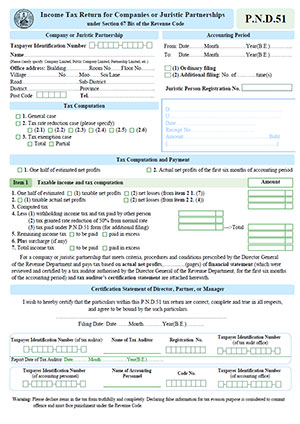
タイでは、法人所得税の納付が2回あります。
1回目は、中間申告として半期末日から2ヶ月以内(国税法典第67条の2)。
2回目は、確定申告として期末日から150日以内(国税法典第68条、”5ヶ月以内ではない”ので注意)。
今回は法人税の中間申告の注意点について見てみましょう。
中間申告の方法は、公開株式会社と非公開株式会社の場合とで異なります。
公開株式会社は、中間決算の利益に対する納税で、特に注意点はありません。
ここでは非公開株式会社の場合を取り上げます。
中間申告は公認会計士のレビューが必要です。
そのため会計事務所に任せておけば基本的に大丈夫なのですが、安全に申告するためには、しっかりとした下期の利益計画が前提です。
なぜかといいますと、非公開株式会社の法人所得税中間申告額は、上期の利益に対しての課税額ではなく、年間の予想利益に対する課税額の1/2を納めなければならないからです。
上期と下期の利益額がほぼ同じということであれば、何の問題もありませんが、注意しなければならいのは、上期よりも下期のほうが利益額が高くなる可能性がある場合です。
中間申告時の年間予想利益が実際の利益に対して25%を超過して低かった場合は、納税不足額に対して20%の延滞税が課されてしまいます。
例)中間申告時に年間利益を200と予測したが、決算時の年間利益実績が300だった場合
| 中間申告時点の予測 | 決算実績 | |
| 上期利益 | 実績100 | 実績100 |
| 下期利益 | 100と予測 | 実績200 |
| 年間利益 | 200と予測 | 実績300 |
| 中間申告判定 | 300×75%>200⇒不合理 | |
| 年間法人所得税 | 200×20%=40と予測 | 300×20%=60 |
| 中間申告納税額 | 40÷2=20 | 実績20 |
| 本来の中間申告納税額 | 300×20%÷2=30 | |
| 確定申告納税額 | 60–20=40 | |
| 延滞税 | (30–20)×20%=2 |
ただし、国税局通達によると、中間納税額が前年度納税額の1/2以上であれば合理的な理由ありとして延滞税はかかりません(国税局通達ポー50/2537)。
公認会計士が下期の利益計画を要求して来るのは上記の理由によります。
何も聞いてこない場合や説明が無い場合は要注意です。
12月31日決算の会社は6月30日が半期末日ですので、中間申告・納付期限は2カ月後の8月31日です。